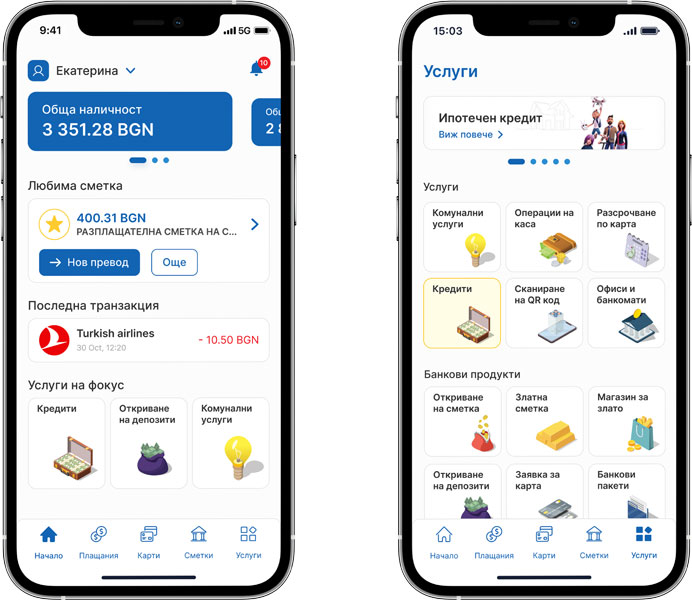
От ноември клиентите на Първа инвестиционна банка (Fibank) вече могат да плащат за паркиране не само в синя и зелена зона, но и в частни паркинги и обществени паркинги с бариери. Всичко това става директно през мобилното приложение My Fibank.
Как работи новата услуга?
Досега приложението позволяваше на потребителите да плащат за паркиране в платените градски зони. С новата функция възможностите се разширяват и към частни паркинги.
Плащането се извършва директно от банковата сметка чрез blink – системата за незабавни преводи, при която парите се изпращат за секунди.
Какви са предимствата?
Основното удобство е, че можеш да управляваш повече от ежедневните си плащания на едно място. При паркиране в синя или зелена зона My Fibank вече предлага няколко полезни функции:
Автоматично разпознаване на зоната, в която се намираш.
Информация за цената и максималното време за престой.
Възможност да удължиш паркирането си директно през телефона.
Известие пет минути преди изтичане на платеното време.
За плащанията в градските зони банката не начислява допълнителна такса за услугата.
С новото разширение Fibank прави още една крачка към по-удобното мобилно банкиране, като събира на едно място банковите операции и плащанията за паркиране.
От 1 септември 2026 г. предстои важен избор за всички, които внасят задължителни осигурителни вноски за ДЗПО в универсален пенсионен фонд (УПФ). Осигурените ще могат да избират с какво ниво на риск да бъдат инвестирани средствата им за втора пенсия, като възможностите ще зависят и от възрастта им.
Промяната е част от новия мултифондов модел, който влиза в сила от 1 януари 2027 г. Вместо парите на всички осигурени да се управляват по една и съща стратегия, универсалните пенсионни фондове ще бъдат разделени на три подфонда: динамичен, балансиран и консервативен.
Избираме между три подфонда с различен инвестиционен риск
Динамичният подфонд ще може да инвестира до 90% от средствата си във финансови инструменти с променлива доходност, включително акции. Това дава възможност за по-висока печалба в дългосрочен план, но е свързано и с по-сериозни колебания на натрупаната сума.
При балансирания подфонд делът на подобни инвестиции ще бъде до 55%. Той ще съчетава по-рискови и по-стабилни активи, за да търси доходност при по-умерено ниво на риск.
Консервативният подфонд ще може да насочва до 25% от средствата към инструменти с променлива доходност. Той е предназначен основно за хората, които наближават пенсиониране и разполагат с по-малко време за възстановяване при евентуален спад на финансовите пазари.
Кога и как можеш да избереш?
Първият избор на подфонд ще може да бъде направен между 1 септември и 30 ноември 2026 г. За целта трябва да подадеш заявление до пенсионноосигурителното дружество, което управлява твоя универсален пенсионен фонд.
Преди да вземеш решение, дружеството трябва да ти предостави информация и консултация за различните възможности. Ще попълниш и въпросник, чрез който да бъде определено какво ниво на риск би било подходящо за теб. Получената препоръка обаче няма да бъде задължителна.
Можеш да избереш и стратегия на жизнения цикъл, при която не се налага сам да сменяш инвестиционния си профил. С напредването на възрастта средствата ти автоматично ще преминават от динамичния към балансирания, а след това и към консервативния подфонд. Така рискът постепенно ще намалява с наближаването на пенсионирането.
Ако не знаеш в кой универсален пенсионен фонд се осигуряваш, можеш да направиш справка чрез електронните услуги на НАП.
Какво става, ако не направиш избор?
Ако не подадеш заявление в определения срок, пенсионното дружество ще те разпредели служебно според възрастта ти към 1 януари 2027 г.:
ако си под 50 години – в динамичен подфонд;
ако си навършил 50 години, но имаш повече от три години до пенсия – в балансиран подфонд;
ако ти остават три или по-малко години до пенсионна възраст – в консервативен подфонд.
Логиката е, че младите осигурени имат повече време до пенсиониране и могат да преминат през временни спадове на пазарите. При хората, които скоро ще започнат да използват натрупаните средства, основната цел е парите да бъдат предпазени от резки загуби.
След старта на системата избраният инвестиционен профил няма да бъде окончателен. По правило подфондът ще може да бъде сменян след изтичането на една година, стига новият избор да е допустим за възрастта на осигурения.
КФН съветва при вземането на решение да не гледаш само постигнатата доходност за кратък период. Важно е да провериш инвестиционната политика, таксите, състава на портфейла и правилата на съответния подфонд.
Киберизмамите стават все по-убедителни. Те използват психологически натиск, технологии с изкуствен интелект и фалшиви сайтове, за да получат достъп до вашите пари и лични данни. Добрата новина е, че повечето измами могат да бъдат разпознати навреме, ако знаете основните предупредителни сигнали.
Експертите на Банка ДСК съветват потребителите да бъдат особено внимателни и да не се доверяват на примамливи предложения, непоискани съобщения или телефонни обаждания.
Кои са най-често срещаните измами в момента и как да ги разпознаем навреме?
В момента преобладават измамите чрез социален инженеринг и подвеждане при онлайн покупки:
Фишинг съобщения от името на банки, куриери, институции или мобилни оператори – най-често през имейл, чат приложения
Телефонни обаждания от „служители“ на банка или полиция
Фалшиви инвестиционни платформи и крипто инвестиции
Измами с AI
Измами при онлайн покупки и фалшиви електронни магазини
Общото между всички е усещането за спешност, което измамниците създават. Често се срещат послания като „Сметката ви ще бъде блокирана“, „Имате неоторизирана трансакция“, „Трябва да потвърдите плащане“, „Печелите изключителна възможност само днес“.
Най-важното правило: никога не давайте банкови данни, потребителски имена, пароли или кодове за достъп извън официалните системи на банката.
Един от примерите за фишинг е измамници да изпращат имейл съобщения от името на банката, като информират клиентите за „неправомерни действия“ с тяхната дебитна карта (например добавяне на картата в дигитален портфейл). В съобщението има бутон „Премахване на картата от новото устройство“, който води към фалшив линк, изискващ въвеждане на потребителско име и парола за електронното банкиране и данни за банковата карта.
При вишинг (voice fishing) клиенти и (не)клиенти на банката получават измамни телефонни обаждания, при които неизвестни лица се опитват да ги убедят, че от тяхно име е изтеглен кредит, подадено е искане за кредит или е извършен подозрителен превод, който трябва да потвърдят или откажат. Измамниците се представят за служители на банката – най-често от отдел „Финансова сигурност“, за да получат чувствителна информация: номер на банкова карта, код за потвърждение и др. След това я използват, за да се разпореждат със средствата по сметката от името на клиента.
Как да разпознаем, че един мейл е от нашата банка, и какво да правим, ако кликнем по инерция?
Първо и най-важно: банката никога няма да поиска по имейл вашия ПИН код, еднократна парола, парола за онлайн банкиране или данни на банкова карта.
Обърнете внимание на адреса на подателя, интернет адреса на страницата, езикови и правописни грешки, необичайни искания за спешни действия.
Ако сте кликнали на съмнителен линк – просто затворете страницата и не въвеждайте нищо. Ако сте кликнали, но не сте въвели данни, рискът обикновено е ограничен. Ако обаче сте въвели потребителско име, парола, данни за карта или сте потвърдили операция – незабавно се свържете с банката си и веднага сменете паролите си.
Рисковете от фалшиви инвестиционни платформи и обещания за бърза печалба
Това е една от най-бързо растящите измами, а сценарият е почти винаги един и същ:
реклама в социалните мрежи;
обещание за висока доходност;
използване на известна личност без нейно знание;
първоначална малка инвестиция;
показване на фалшиви печалби;
натиск за все по-големи депозити.
Най-важното правило е, че ако някой обещава гарантирана висока печалба без риск, това почти сигурно е измама. Инвестирането е една от най-строго регулираните дейности във финансовия сектор и не се случва с едно телефонно обаждане или плащане с банкова карта. Преди да бъде направена инвестиция, се преминава през ясни процедури за установяване на самоличността на клиента, откриване на клиентски взаимоотношения и извършване на сделките чрез специализирани платформи. През последната година специализираните ни звена за превенция и противодействие на измамите отчитат сериозен ръст на инвестиционните измами. Тревожната тенденция е, че кръгът на засегнатите се разширява – жертви вече стават както млади хора, така и хора в пенсионна възраст.
Новите предизвикателства с изкуствения интелект и deepfake технологиите
За съжаление, вече виждаме фалшиви видеа на известни личности, изкуствено генерирани гласове, много убедителни фишинг имейли и автоматизирани чат комуникации.
Все по-често измамниците могат да имитират гласа на ръководител или роднина, както и да създадат правдоподобно видео със „служител“ на държавна институция. При всяко необичайно искане за пари или лична информация потърсете потвърждение през друг канал – различен от този, по който сте получили искането. Ако „шефът“ ви пише по чат – обадете му се по телефона.
Как да разпознаем опасните сайтове за пазаруване?
Класическите предупредителни сигнали са твърде ниски цени, липса на данни за търговеца, липса на телефон и адрес, правописни грешки (често от автоматичен превод), нов домейн и др.
Освен тях е много важно да гледаме как изглежда самият процес на плащане. Сигнали за повишено внимание:
Страницата за плащане изглежда различно от останалата част на сайта.
След бутона „Плати“ ви пренасочват към непознат адрес с произволни букви и цифри.
Полетата за картови данни изглеждат разместени или с лош превод.
Сайтът иска необичайна информация – например ПИН код на картата. Това никога не трябва да се случва.
Появяват се множество изскачащи прозорци, неочаквани пренасочвания или съобщения за грешки.
Страницата „замръзва“, зарежда дълго или многократно иска повторно въвеждане на данни.
Искат се едновременно данни за картата, еднократна парола и други лични данни, ненужни за покупката.
Липсва индикация за познат доставчик на платежни услуги
Преди да потвърдите плащането, винаги проверявайте каква сума и на кого разрешавате да бъде платена. Ако данните не съответстват на покупката ви, прекратете операцията. Най-опасни са сайтовете, които изглеждат напълно истински. Затова следете не само какво купувате, а и как протича плащането – именно страницата за плащане често издава измамата. Проверявайте търговеца, адреса на сайта и отзивите за него. Ако има телефон за контакт, обадете се. Ако нещо по време на плащането ви изглежда необичайно или офертата е прекалено добра, за да е истина, най-вероятно става дума за измама.
Клиентите на УниКредит Кънсюмър Файненсинг вече могат да внасят суми по своите потребителски и стокови кредити бързо и сигурно чрезонлайн платформа за плащане. Услугата е достъпна денонощно, без необходимост от посещение на офис, като осигурява удобен начин за управление на кредитните задължения.
Плащанията могат да се извършват с дебитни и кредитни карти, както и чрез Apple Pay и Google Pay, без такса за клиента. Нужно е само да бъде въведен номерът на договора за кредит, след което системата насочва потребителя през няколко лесни стъпки до успешно завършване на плащането.
“Нашата цел е непрекъснато да подобряваме клиентското изживяване чрез решения, които съчетават удобство, сигурност и достъпност. Услугата за онлайн плащане на вноски позволява на клиентите ни да извършват плащанията си бързо и лесно, без значение къде се намират. Вярваме, че това е още една важна стъпка към по-дигитално и по-ефективно обслужване”, коментира Екатерина Панайотова, Главен изпълнителен директор на УниКредит Кънсюмър Файненсинг и Зам. директор Банкиране на дребно на УниКредит Булбанк.
Сред основните предимства на услугата са:
достъп до платформата 24 часа в денонощието, 7 дни в седмицата;
възможност за плащане с банкова карта, Apple Pay или Google Pay;
високо ниво на сигурност при извършване на трансакциите;
бърз и лесен процес на плащане;
липса на такси за клиентите.
С това решение УниКредит Кънсюмър Файненсинг продължава да разширява своите дигитални услуги в отговор на очакванията на потребителите за повече гъвкавост и лесен достъп до финансови решения. Платформата дава възможност на клиентите да управляват своите кредитни задължения по удобен начин, съобразен с динамиката на съвременното ежедневие.
Fibank удължава до края на годината промоционалната си кампания за безплатни вътрешнобанкови и междубанкови blink P2Pпреводи по мобилен номер. Така и през втората половина на годината клиентите на банката ще могат да изпращат пари незабавно, без да заплащат такса, като е необходимо единствено да знаят мобилния номер на получателя и той също да бъде регистриран за услугата в съответната банка, която го обслужва.
Удължаването на кампанията е естествено продължение на стремежа на Fibank да предлага на своите клиенти бързи, удобни и достъпни дигитални разплащания, съобразени с динамичното им ежедневие. Данните показват, че от началото на годината броят на blink P2P преводите е нараснал с 40%, а регистрациите на нови потребители продължават да се увеличават.
Услугата позволява парите да бъдат преведени за секунди, без въвеждане на IBAN, като преводът се извършва единствено чрез мобилния номер на получателя. Всичко това става лесно и сигурно през мобилното приложение My Fibank.
Освен за преводи между близки, приятели и колеги, blink P2P по мобилен номер предоставя възможност и за дарения към общественозначими каузи. През последните месеци броят на организациите, които приемат дарения чрез blink, непрекъснато се увеличава. По този начин всеки клиент може по всяко време и само с няколко докосвания на телефона да подкрепи избрана кауза. Актуален списък на инициативите е достъпен на www.blinkpay.bg.
Fibank бе първата банка в България, която още в началото на 2023 г. предложи на своите клиенти услугата за преводи по мобилен номер през мобилното си приложение. Услугата blink p2p се предоставя от Национална картова и платежна схема, част от “БОРИКА” АД. Със запазването на промоционалните условия, Fibank продължава последователната си политика за развитие на модерните дигитални услуги и насърчаване на безкасовите разплащания, като предлага на своите клиенти още повече удобство при ежедневните преводи.
Повече за услугата blink P2P по мобилен номер можете да прочетете ТУК.
Работодателят, също както и служителят, има задачи, срокове, разходи и много отговорности. Когато разбираш неговите цели и трудности, комуникацията става много по-лесна. Понякога дадено решение може да ти изглежда неприятно или несправедливо, но зад него да стоят фактори, които не знаеш. Ако се опиташ да „влезеш в обувките“ на работодателя си и да разбереш неговата гледна точка, ще се разбирате много по-добре.
Съвет 2: Имай реалистични очаквания
Повишение, по-висока заплата или повече гъвкавост са напълно нормални желания, но е важно да прецениш дали моментът и обстоятелствата ги позволяват. Ясните и реалистични очаквания намаляват конфликтите и правят разговорите по-конструктивни. Когато съобразяваш желанията си с обективната ситуация в организацията, е по-лесно да се намери решение, което работи и за двете страни.
Съвет 3: Комуникирай навреме
Ако имаш проблем, не чакай той да стане голям. Споделяй затрудненията си рано и дръж работодателя информиран. Ако изоставаш със задача или имаш нужда от помощ, по-добре е да кажеш навреме, отколкото да оставиш неприятните изненади за последния момент. Добрата комуникация предотвратява много бъдещи проблеми.
Съвет 4: Бъди човек, на когото може да се разчита
Спазвай срокове, изпълнявай обещанията си и поемай отговорност за работата си. Доверието се гради именно така. Всеки може да допусне грешка, но когато я анализираш и направиш необходимото, за да я поправиш, показваш професионализъм. С времето това създава репутация на човек, на когото може да се разчита.
Съвет 5: Приемай обратната връзка като възможност
Не всяка забележка е нападка. Обикновено целта е да подобриш работата си и да се развиваш професионално. Вместо да се обидиш или на всяка цена да се защитаваш, опитай се да разбереш какво точно стои зад дадената обратна връзка. Така можеш да превърнеш критиката в инструмент за своето развитие.
Съвет 6: Уважавай времето и усилията на другите
Точността, добрата организация и уважението към чуждия труд създават професионално доверие и взаимно уважение. Закъсненията, пропуснатите срокове и лошата организация рядко засягат само един човек. Обикновено те се отразяват на колеги, клиенти или цели екипи. Когато уважаваш времето на другите, показваш уважение и към тяхната работа.
Съвет 7: Не превръщай всяко несъгласие в конфликт
Здравословният спор е нормална част от работата. Важното е целта да не е спорът да бъде „спечелен“, а да се намери най-доброто решение. Напълно възможно е ти и работодателят ти да виждате дадена ситуация по различен начин. Все пак разговорът трябва да остане конструктивен и фокусиран върху решението, а не върху обвиненията.
Съвет 8: Предлагай решения, а не проблеми
Когато поставяш „на масата“ проблем, помисли и как той може да бъде решен. Разбира се, не е нужно винаги да имаш готов отговор. Но когато освен проблема представиш и идея за решение, става ясно, че мислиш за общите цели, а не просто прехвърляш отговорността на някой друг. Така печелиш уважението на целия екип.
Съвет 9: Мисли като партньор
Най-добрите работни отношения се изграждат, когато всички в екипа разбират, че успехът е обща цел. В основата му стоят взаимно уважение, доверие и добра комуникация. В една организация всички са на един кораб, всички са партньори и общият успех е и успех на всеки поотделно. Именно затова да разсъждаваш като партньор е най-добрият начин да помогнеш и на екипа, и на себе си.
Ако използвате Revolut, скоро може да получите достъп до платената версия на ChatGPT без да плащате допълнително. Финтех компанията обяви ново партньорство с OpenAI, благодарение на което ще включи ChatGPT Go в своите абонаментни планове. В зависимост от пакета, безплатният достъп ще бъде между три месеца и една година.
Компанията има над 75 милиона потребители по света, а въвеждането на услугата ще става поетапно.
Какво получават различните потребители?
ChatGPT Go предлага повече възможности от безплатната версия. Сред тях са по-високи лимити за използване, качване и анализ на файлове, генериране на изображения и по-добра функция за памет, която позволява на чатбота да помни информация от предишни разговори.
Безплатният период зависи от избрания абонамент в Revolut:
Ultra Plan – 12 месеца ChatGPT Go и едногодишен Buddy Pass, който може да бъде подарен на приятел.
Metal Plan – 12 месеца безплатен достъп.
Premium Plan и Revolut Pro – 6 месеца безплатен достъп.
Standard Plan – 3 месеца безплатен достъп като промоционална оферта.
Потребителите на платените планове и Revolut Pro ще могат да активират услугата веднага през приложението. За клиентите на Standard и Plus Plan достъпът ще бъде активиран поетапно през следващите седмици.
AI става все по-важна част от Revolut
Новото партньорство не е първото между двете компании. Revolut използва технологии на OpenAI в различни свои услуги, включително за откриване на измами и обслужване на клиенти. Компанията разполага и със собствен AI асистент – AIR.
„Искаме да дадем на клиентите си инструменти, които ги съпътстват във всички аспекти на ежедневието им, отвъд финансовите услуги“, казва Тара Масуди, генерален мениджър „Премиум продукти“ в Revolut.
Партньорството е изгодно и за OpenAI. Вместо потребителите сами да търсят и плащат за ChatGPT, компанията достига директно до десетки милиони клиенти на Revolut.
Илон Мъск най-сетне започва да реализира мечтата си от 90-те години – да направи онлайн банка. Социалната му мрежа “X” прави поредна крачка към голямата си цел да се превърне в „приложение за всичко“. Компанията стартира финансовата услуга X Money, която ще предлага депозити, преводи и разплащания за всички потребители в САЩ, които имат абонамент Premium или Premium+.
До момента услугата беше достъпна само за ограничен брой потребители в тестов режим, но сега постепенно достига и до по-широка аудитория.
Какво представлява X Money?
С X Money потребителите могат да съхраняват пари, да изпращат средства на други хора, да плащат сметки и да правят банкови преводи, без изобщо да напускат приложението. Услугата дори позволява изпращане на хартиени чекове по пощата.
Парите на потребителите се съхраняват в базираната в Ню Джърси банка Cross River Bank, която работи в партньорство не само с “X”, но и с множество финтех компании.
Целта? Западен вариант на WeChat…
Илон Мъск многократно е споделял идеята “X” да се превърне в западния вариант на китайското приложение WeChat. В Китай то се използва за чат, плащания, пазаруване и редица други ежедневни дейности, като всичко е на едно място. Именно към подобен модел се стреми и “X”, като постепенно добавя нови услуги извън традиционната социална мрежа.
До 6% лихва по депозитите
Една от най-интересните функции на X Money е обещаната доходност по средствата в сметката. Според компанията, потребителите ще могат да получават лихва до 6% годишно. Това е повече от лихвите, които в момента предлагат много от конкурентните спестовни сметки в САЩ, където нивата обикновено са между 4% и 5%, и значително над предложенията на големите традиционни банки.
Компанията също така уточнява, че абонатите на Premium+ ще получават максималната лихва директно, докато тези на стандартния Premium план ще трябва да отговарят на определени изисквания за превод на заплата (директен депозит).
Дали X Money ще промени начина, по който хората използват социалните мрежи и финансовите услуги, тепърва предстои да разберем. Но едно е сигурно – амбицията на Илон Мъск да превърне “X” в много повече от социална платформа става все по-силна.
Банка ДСК пусна нова AI функция за търсене в своя уебсайт, която улеснява намирането на информация за банкови продукти, услуги и различни процеси. Вместо да преглеждат множество страници и менюта, потребителите могат да получат директен отговор още при въвеждането на своето запитване. Наред с него се показват и най-често задаваните въпроси по темата, заедно с техните отговори.
AI търсене с директни отговори
Новата функционалност включва и AI режим, който позволява на потребителите да водят разговор с AI асистента на банката. Чрез него те могат да задават допълнителни въпроси и да получават бързи отговори, свързани с продуктите и услугите на ДСК.
Целта е информацията да бъде откривана по-лесно и по-бързо, без да се налага клиентите да преминават през множество страници в търсене на конкретен отговор.
Следващата стъпка: AI в DSK Mobile
От Банка ДСК посочват, че AI решенията няма да останат само част от уебсайта. Предстои AI асистентът да бъде интегриран и в мобилното приложение DSK Mobile.
По думите на банката бъдещите функционалности ще предоставят персонализирани анализи и наблюдения върху личните финанси, които да помагат на потребителите да разбират по-добре своите разходи, спестявания и финансови навици.
6. Харчи повече за нещата, които наистина са важни за теб
Осъзнатото харчене не означава да избираш най-евтиното и постоянно да се лишаваш. Означава да намалиш разходите, които не ти носят особена стойност, за да имаш повече пари за важните неща. Това може да бъдат пътувания, спорт, здраве, образование или време с близките ти. Не е необходимо бюджетът ти да изглежда като този на всички останали. Той трябва да отразява собствените ти приоритети.
7. Позволявай си малки удоволствия с мярка
Една вечер навън, билет за концерт или малка покупка могат да направят ежедневието по-приятно. Не е нужно да премахваш всички удоволствия, за да бъдеш финансово отговорен. Важно е обаче те да имат място в бюджета ти. Когато купуваш нещо всеки път, когато си отегчен, притеснен или тъжен, малката награда лесно се превръща в скъп навик. Позволявай си удоволствия, но не ги използвай като автоматичен отговор на всяка неприятна емоция. Данни на PwC показват, че през 2025 г. младите са намалили разходите си за празнични покупки например и са започнали да пазаруват по-обмислено.
8. Не поддържай стандарт на живот заради социалните мрежи
В социалните мрежи виждаш пътуванията, ресторантите и новите покупки на другите, но не виждаш техните кредити, притеснения и финансовата помощ, която може да получават. Ако постоянно сравняваш живота си с внимателно подбрани кадри, лесно можеш да започнеш да харчиш, за да изглеждаш успешен. Истинската финансова стабилност не се измерва с това как изглежда животът ти онлайн, а с това доколко можеш да го поддържаш спокойно в действителност.
9. Използвай кредитите предпазливо
Кредитната карта и покупката на изплащане могат да бъдат удобни, но не увеличават дохода ти. Те просто прехвърлят плащането към следващите месеци, а понякога добавят лихви и такси. Преди да поемеш дълг, провери каква е общата сума, която ще върнеш, и дали месечната вноска ще остане по силите ти при непредвиден разход. Кредитът е инструмент, а не допълнение към заплатата.
10. Развивай знанията и възможностите си за доход
Данни на Intuit показват, че около 40% от младите търсят допълнителни източници на доход чрез лични проекти, работа на свободна практика или съчетаване на няколко професионални занимания. Интернет дава достъп до обучения, приложения за управление на бюджета и различни възможности за допълнителен доход. Използвай ги, за да развиваш уменията си и да подобряваш финансовите си решения. Бъди обаче внимателен с хората, които обещават бърза печалба без риск и усилия. Полезното финансово знание обикновено не предлага магическа формула, а ти помага постепенно да управляваш по-добре това, което имаш.
Не е нужно да си Gen Z, за да използваш добрите им финансови навици.